
기사 핵심 요약
대신증권은 북미 수주잔고를 바탕으로 LG에너지솔루션의 내년 ESS 부문 흑자 전환과 실적 개선이 본격화할 것으로 내다봤다.
- 대신증권은 LG에너지솔루션 목표주가를 50만 원으로 하향했으나 전일 종가 대비 약 48% 상승 여력이 있다고 분석했다.
- 2026년 3분기 말 기준 160GWh 규모의 북미 ESS 수주잔고와 공급 부족에 힘입어 내년 흑자 전환이 예상된다.
- 4분기 영업이익은 물량 보상금 소멸로 전 분기 대비 35% 감소한 4천906억 원으로 추정됐다.
대신증권은 2026년 11월 4일 보고서를 통해 LG에너지솔루션의 에너지저장장치(ESS) 부문이 내년부터 본격적인 실적 개선세를 나타낼 것이라고 분석했다. 북미 시장을 중심으로 확보한 대규모 수주잔고와 현지의 공급 부족 여건에 힘입어 해당 사업부가 흑자 전환에 성공할 것이라는 관측이다.
대신증권의 목표주가 하향과 현주가 대비 상승 여력
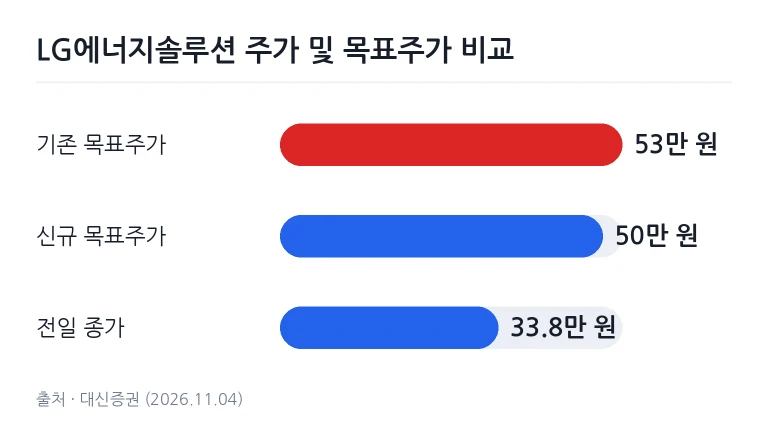
대신증권은 북미 배터리 출하량과 소형전지 수익성 전망 하향 조정을 반영해 LG에너지솔루션의 목표주가를 기존 53만 원에서 50만 원으로 낮췄다. 내년 북미 배터리 출하량 전망치와 소형전지 부문의 수익성 눈높이를 낮춘 점이 목표치 산정에 영향을 미쳤다.
새로 제시된 목표주가 50만 원은 직전 거래일 종가인 33만 8천 원과 비교할 때 약 48%의 상승 여력을 지닌 수준이다. 단기 실적 전망치는 낮아졌으나 중장기 성장 여력은 여전히 유효하다는 평가가 뒤따랐다.
북미 ESS 수주잔고 기반의 흑자 전환 전망
LG에너지솔루션 ESS 사업부는 단기적으로 적자가 이어지며 수주 성과가 다소 지연되는 흐름을 보였다. 해당 적자 집계는 미국 첨단제조생산세액공제(AMPC) 혜택을 제외한 영업이익을 기준으로 산출됐다. 김귀연 대신증권 연구원은 "ESS 사업부 적자 지속과 수주 성과가 부진한 점은 아쉽지만, 개선세는 유효하다"고 짚었다.
수주와 흑자 전환 시점이 예상보다 늦어졌으나, 북미 현지의 ESS 프로젝트 수요 대비 공급 부족 상황은 내년에도 이어질 것으로 관측된다. 2026년 3분기 말 기준 160GWh에 달하는 북미 ESS 수주잔고를 토대로 본격적인 제품 출하가 진행될 예정이다. 신규 생산라인 가동 초기에 발생하는 고정비 부담이 점차 줄어들면서 사업부 흑자 전환을 이끌 것이라는 분석이다.
4분기 실적 추정치와 일회성 요인
LG에너지솔루션의 2026년 4분기 연결 기준 매출은 전 분기 대비 12% 증가한 10조 8천억 원, 영업이익은 35% 감소한 4천906억 원으로 추정됐다. 3분기 실적에 반영됐던 주요 전기차 고객사의 물량 보상금 효과가 사라지면서 영업이익 감소 폭이 커지는 구조다. 반면 북미 ESS 출하 확대로 기초 체력은 개선될 것으로 나타났다.
다음은 대신증권이 추정한 2026년 4분기 주요 실적 지표와 전 분기 대비 변동률이다.
표: LG에너지솔루션 2026년 4분기 추정 실적 비교
| 구분 | 4분기 추정치 | 전 분기 대비 변동률 |
|---|---|---|
| 매출 | 10조 8천억 원 | +12% |
| 영업이익 | 4천906억 원 | -35% |
주: 대신증권 2026년 11월 4일 보고서 추정치 기준.
투자 판단과 책임은 투자자 본인에게 있으며, 개별 종목 투자 시 시장 변동성과 기업 환경 변화에 따른 손실 위험을 고려해야 한다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
대신증권이 LG에너지솔루션의 목표주가를 하향 조정한 이유는 무엇인가요?
내년 북미 배터리 출하량 전망치와 소형전지 부문의 수익성 눈높이를 낮춘 점이 목표주가 하향의 주된 원인입니다.
LG에너지솔루션 ESS 사업부의 흑자 전환 시점은 언제로 예상되나요?
2026년 3분기 말 기준 160GWh의 북미 수주잔고 출하와 초기 가동 비용 감소에 힘입어 내년에 흑자로 돌아설 것으로 전망됩니다.
2026년 4분기 실적 추정치는 어떻게 되나요?
매출은 전 분기 대비 12% 증가한 10조 8천억 원, 영업이익은 물량 보상금 효과 소멸로 35% 감소한 4천906억 원으로 추정됩니다.
댓글을 남기려면 로그인 해주세요.