
기사 핵심 요약
한국항공우주는 3분기 호실적에도 수주 지연 여파로 목표주가가 하향됐다.
- 한국항공우주의 3분기 영업이익은 794억 원으로 시장 기대치를 상회했다.
- 연간 누적 수주 달성률이 20%에 그치며 목표주가는 18만5000원으로 하향됐다.
- 4분기 LAH 양산 및 인도네시아 KF-21 수출 계약 여부가 실적 반등 열쇠다.
한국항공우주가 3분기 시장 전망치를 웃도는 실적을 거뒀으나 신규 수주 실적 부진의 여파로 증권가 목표주가가 하향 조정됐다. 키움증권은 2026년 11월 4일 한국항공우주의 올해 누적 수주가 연간 목표치의 20% 수준에 머물러 있다고 평가하며 목표주가를 기존 23만 원에서 18만5000원으로 내렸다.
다만 증권가는 4분기에 예정된 대형 국내외 프로젝트 계약이 성사될 경우 연간 수주 목표 달성에 근접할 수 있을 것으로 내다봤다. 전날 종가 기준 한국항공우주의 주가는 9만7300원을 기록했다. 방산 업종 전반의 변동성 속에서도 한화에어로스페이스 등 주요 방산주 실적 흐름과 함께 시장의 관심이 쏠린다.
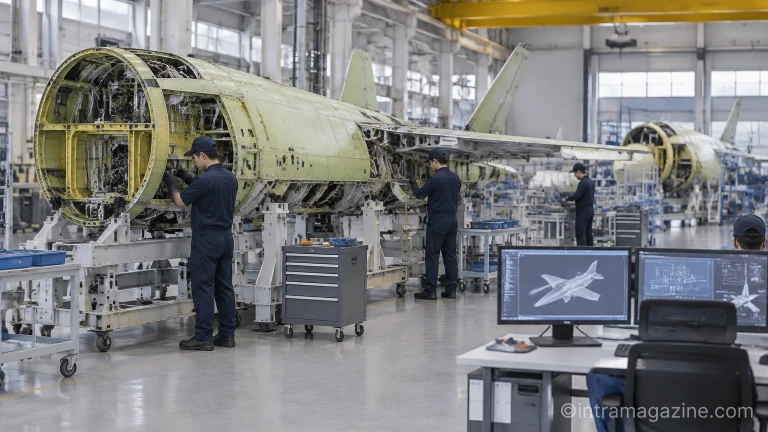
수주 가이던스 대비 달성률 20%에 그쳐
한국항공우주의 3분기 누적 신규 수주는 약 2조2000억 원으로 연간 목표치인 10조4000억 원의 약 20%를 충족하는 데 그쳤다. 연간 수주 가이던스 달성률이 저조한 흐름을 보이면서 단기적인 실적 불확실성이 목표주가 조정의 주요 배경으로 작용했다.
키움증권 이한결 연구원은 "한국항공우주는 올해 수주 가이던스를 약 10조4천억원으로 제시했는데 3분기 누적 기준 신규 수주는 약 2조2천억원으로 목표치의 약 20%를 충족하며 부진한 상황"이라고 설명했다. 이에 따라 목표주가를 낮추면서도 중장기 성장 가능성을 고려해 투자의견은 '매수'를 유지했다.
3분기 영업이익 794억원으로 시장 전망 상회
한국항공우주는 2026년 3분기 연결 기준 매출 1조643억 원과 영업이익 794억 원을 기록해 시장 전망치를 웃도는 호실적을 달성했다. 전년 동기 대비 매출은 51.6% 증가했고 영업이익은 31.9% 늘어나며 안정적인 외형 성장을 증명했다.
표: 한국항공우주 2026년 3분기 경영 실적 요약
| 구분 | 2026년 3분기 실적 | 전년 동기 대비 증감률 | 시장 전망치 |
|---|---|---|---|
| 매출액 | 1조643억 원 | +51.6% | - |
| 영업이익 | 794억 원 | +31.9% | 753억 원 |
출처: 한국항공우주 공시 및 키움증권 리포트(2026.11.04)
이번 분기 영업이익은 시장 전망치였던 753억 원을 상회했다. 이 연구원은 원화 강세에 따른 수출 사업 예정원가 변동으로 약 400억 원 규모의 이익이 반영된 점이 실적 개선에 영향을 미쳤다고 분석했다.
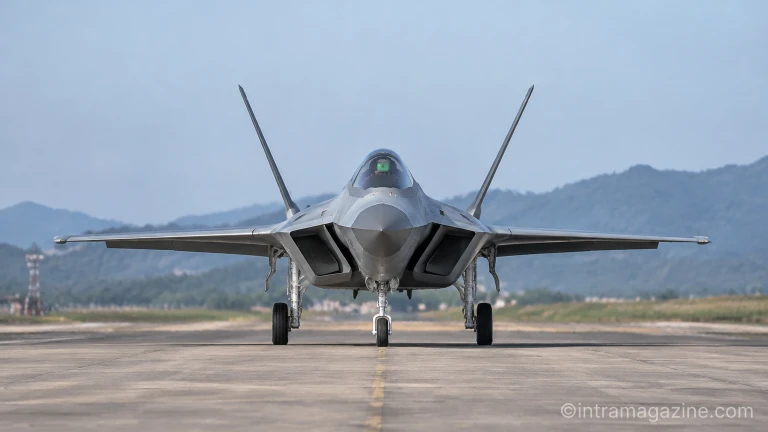
4분기 LAH 양산 및 KF-21 수출 협상 주목
한국항공우주는 4분기에 총 7조 원 규모에 달하는 국내외 대형 사업 계약 체결을 추진하며 수주 반등을 노린다. 3분기까지 지연된 수주 일정이 4분기에 집중되면서 연간 목표 달성 여부가 이들 프로젝트의 성사 시점에 달려 있다.
국내 사업 부문에서는 약 3조 원 규모의 LAH(소형무장헬기) 3차 양산 계약 체결이 가시화되고 있다. 완제기 수출 부문에서는 인도네시아와 추진 중인 약 4조 원 규모의 KF-21 16대 공급 협상이 막바지 단계에 도달했다. 현재 인도네시아 현지 예산 편성 승인 절차를 기다리는 단계로 파악된다.
KF-21 전력화에 따른 해외 수주 확대 전망
KF-21은 약 10년 6개월간의 개발 과정을 거쳐 지난 9월부터 공군 납품이 시작된 차세대 한국형 전투기다. 한국군 실전 배치가 본격화됨에 따라 해외 방산 시장에서의 기술 신뢰도와 협상력도 점진적으로 상승할 것으로 전망된다.
이 연구원은 한국군의 KF-21 전력화가 시작되면서 해외 수주 협상이 점진적으로 증가할 것으로 분석했다. 특히 인도네시아 외에 추가 수주 논의가 구체화될 경우 기업 가치 재평가와 주가 상승 동력으로 이어질 수 있다고 내다봤다.
개별 기업의 수주 일정과 거시경제 변수에 따라 실적 변동성이 발생할 수 있으므로, 투자 판단과 책임은 투자자 본인에게 있으며 공시와 분석 보고서를 면밀히 살펴야 한다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
한국항공우주의 3분기 실적은 어땠나요?
연결 기준 매출 1조643억 원과 영업이익 794억 원을 기록해 시장 전망치인 753억 원을 웃돌았습니다.
실적 선방에도 목표주가가 낮아진 이유는 무엇인가요?
3분기 누적 신규 수주가 약 2조2000억 원으로 연간 목표치인 10조4000억 원의 20% 수준에 머물렀기 때문입니다.
4분기에 기대되는 대형 수주 프로젝트는 어떤 것이 있나요?
약 3조 원 규모의 LAH 3차 양산 계약과 인도네시아 대상 약 4조 원 규모의 KF-21 공급 협상이 추진되고 있습니다.
댓글을 남기려면 로그인 해주세요.