
기사 핵심 요약
㈜GS가 윤활유와 발전 부문 호조로 3분기 영업이익 1조2748억 원을 거뒀다.
- ㈜GS 3분기 연결 매출액은 7조2706억 원, 영업이익은 1조2748억 원을 기록했다.
- 윤활유는 역대 최대 실적을 달성했고 발전 부문도 전력도매가격 상승으로 이익이 증가했다.
- 석유화학 부문은 나프타 가격 상승분 미반영으로 적자를 지속했다.
GS그룹 지주사인 ㈜GS가 윤활유와 발전 사업 부문의 수익성 확대를 바탕으로 올 3분기 1조 원이 넘는 영업이익을 거뒀다. 5일 ㈜GS 발표에 따르면 3분기 연결 기준 매출액은 7조2706억 원으로 전년 동기 대비 11.2% 증가했고, 영업이익은 1조2748억 원으로 전년 동기보다 46.4% 늘어났다. 당기순이익 역시 6804억 원을 기록해 지난해 같은 기간과 비교해 66.9% 늘었다.
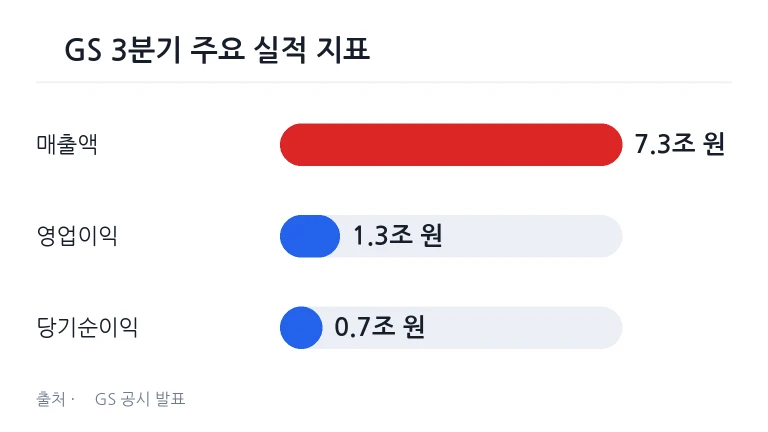
3분기 연결 실적 지표와 전년 동기 대비 변화
㈜GS의 3분기 실적은 전년 동기와 비교해 매출과 영업이익, 당기순이익 전반에서 일제히 증가세를 나타냈다. 이번 실적 집계에 따라 3분기까지 누적된 올해 영업이익은 4조2507억 원에 달해 지난해 같은 기간보다 96.8% 늘어났다. ㈜GS의 3분기 주요 재무 실적 지표는 아래와 같다.
가장 두드러진 수치는 영업이익과 당기순이익의 높은 증가율이다.
| 구분 | 실적 금액(원) | 전년 동기 대비 증감률(%) |
|---|---|---|
| 3분기 매출액 | 7조2706억 | +11.2% |
| 3분기 영업이익 | 1조2748억 | +46.4% |
| 3분기 당기순이익 | 6804억 | +66.9% |
| 올해 3분기 누적 영업이익 | 4조2507억 | +96.8% |
정제마진 호조와 전 분기 대비 감익 요인
정제마진은 석유제품 가격에서 원유 가격과 수송비 등을 뺀 금액으로 정유사 수익성을 가늠하는 핵심 지표다. ㈜GS는 높은 수준의 정제마진을 유지하며 누적 실적 개선세를 이어갔으나, 2분기와 비교하면 영업이익이 25.8% 감소했다. 분기 중 발생한 유가와 환율 하락으로 재고 관련 손실이 반영된 까닭이다. 이전 분기 정유·에너지 업계 실적 흐름은 에쓰오일 3분기 실적 영업익 1조4067억 달성 흐름에서도 나타난 바 있다.
부문별 실적 분석 윤활유·발전 호조와 석유화학 적자
사업 부문별로는 주력 포트폴리오 사이에서 뚜렷한 실적 차이가 나타났다. 윤활유 부문은 글로벌 공급 차질에 따른 반사이익에 힘입어 역대 최대 실적을 올렸다. 발전 부문은 전력도매가격(SMP) 상승 흐름을 타고 이익 규모를 늘렸다. 반면 석유화학 부문은 원료인 나프타 가격 상승분을 제품가에 충분히 반영하지 못하면서 전 분기에 이어 적자를 이어갔다.
4분기 경영 환경 전망과 주요 대외 리스크 요인
대외 변동성은 4분기 경영 환경에서도 주요한 리스크 요인으로 꼽힌다. 유가와 해상 운임 추이가 향후 정유 및 지주사 실적 방향성을 좌우할 주요 변수로 지목된다. 과거 실적 변동기인 GS, 2024년 4분기 영업이익 5501억 원 당시에도 대외 변수가 큰 영향을 미친 바 있다. GS 관계자는 “올 4분기(10∼12월)에도 중동 정세에 따른 유가 변동성과 최근 급등한 원유 수송 운임 등의 불확실성이 이어질 것”이라고 말했다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
㈜GS의 3분기 영업이익 증가율은 어느 정도인가요?
전년 동기 대비 46.4% 증가한 1조2748억 원을 기록했습니다.
윤활유 부문이 호실적을 낸 이유는 무엇인가요?
글로벌 공급 차질에 따른 반사이익에 힘입어 분기 기준 역대 최대 실적을 올렸습니다.
석유화학 부문이 적자를 기록한 원인은 무엇인가요?
원료인 나프타 가격 상승분을 제품 가격에 충분히 반영하지 못했기 때문입니다.
댓글을 남기려면 로그인 해주세요.