
기사 핵심 요약
신생아 특례대출은 2년 내 출산 가구에 저금리 주택자금을 지원하는 저출산 대책이다. 부부 합산 연 소득 2억 원 이하, 주택 가액 9억 원 이하 등의 조건이 있다. 이 제도로 이자 부담을 크게 줄인 가구가 있는 반면, 소득 기준을 초과해 혜택을 받지 못하고 내 집 마련에 어려움을 겪는 맞벌이 부부도 있다.
신생아 특례대출, 부부 합산 소득 2억 원 기준에 따라 희비 교차
- 신생아 특례대출은 2년 이내 출산 가구에 저금리 주택 자금을 지원하는 제도다.
- 일부 가정은 고금리 대출을 2%대로 대환해 이자 부담을 덜고 둘째 출산을 결심했다.
- 부부 합산 소득 2억 원을 초과하는 맞벌이 부부는 혜택에서 제외돼 좌절을 겪고 있다.
소득 기준 따라 희비 엇갈린 신생아 특례대출
저출산 대책의 일환으로 2025년 1월 29일 도입된 신생아 특례대출이 신혼부부들의 내 집 마련 계획에 큰 영향을 미치고 있다. 이 제도는 대출 신청일 기준 2년 이내 출산한 무주택 혹은 1주택 가구에 저금리로 주택 자금을 지원한다. 일부 가정에는 희망의 사다리가 됐지만, 부부 합산 소득 2억 원이라는 문턱에 막혀 좌절을 겪는 가정도 나오면서 정책의 명암이 뚜렷하게 갈린다.
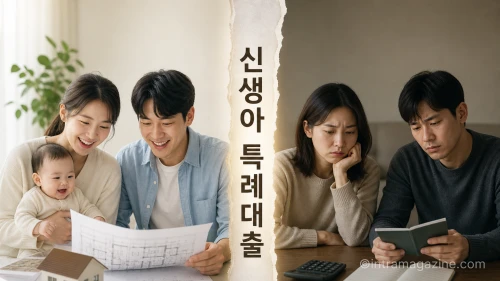
“둘째 낳을 용기 얻었다”… 저금리 대환으로 찾은 희망
신생아 특례대출로 혜택을 본 가정에서는 이자 부담 감소가 출산과 양육에 대한 자신감으로 이어지고 있다. 경기 오산시에 거주하는 최모(43) 씨는 기존 4% 중반대 주택담보대출을 2.3%의 신생아 특례대출로 갈아탔다. 2억 2000만 원을 대환하면서 연간 약 450만 원의 이자를 아끼게 됐다. 최 씨는 “매달 원리금 부담에 집을 팔 생각까지 했지만, 대출 금리가 절반으로 줄면서 꿈이 담긴 집을 지킬 수 있었다”며 “경제적 여유가 생기자 아내와 용기를 냈고, 사랑하는 둘째 아들이 찾아왔다”고 말했다.
경기 안양시의 이모(36) 씨 역시 특례대출 4억 원을 받아 8억 원대 아파트를 매매했다. 2.8% 확정 금리를 받은 이 씨는 “최근 담보 대출 이율이 높아 특례 대출이 없었다면 집을 마련하기 어렵거나 더 외곽으로 밀려났을 것”이라며 “신혼부부에게 ‘집이 출산을 부른다’는 말이 틀리지 않는다”고 강조했다.
“집 살 꿈 접었다”… ‘소득 2억’ 문턱에 막힌 맞벌이 부부
반면 소득 기준을 넘겨 혜택을 받지 못한 맞벌이 부부에게 신생아 특례대출은 ‘그림의 떡’이다. 대기업에 다니는 유모(36) 씨 부부는 2025년 5월 아이가 태어난 뒤 특례대출로 과천에 집을 마련할 계획이었지만, 부부 합산 연 소득이 2억 원을 넘어 신청 자격을 얻지 못했다. 유 씨는 “누군가는 연봉이 2억이 넘는데 돈을 모아 집을 사라고 하지만, 고공행진하는 집값을 따라잡기엔 역부족”이라고 토로했다. 그는 “양가 부모님께 용돈도 드리는 상황에서 대출 없이 집을 사는 것은 불가능에 가깝다”며 “집 살 꿈을 거의 접었고, 둘째 계획 등 인생 계획에 차질이 생기는 것 같아 우울하다”고 털어놨다.
신생아 특례대출, 주요 자격과 조건은?
신생아 특례대출을 받으려면 소득, 주택 가격, 자녀 출생일 등 주요 자격 요건을 충족해야 한다. 대출 신청 시 확인해야 할 핵심 내용은 아래 표와 같다.
| 구분 | 주요 내용 |
|---|---|
| 신청 대상 | 대출 신청일 기준 2년 이내 출산·입양한 무주택 또는 1주택(대환) 가구 |
| 소득 요건 | 부부 합산 연 소득 2억 원 이하 |
| 대상 주택 | 주택 가액 9억 원 이하, 전용면적 85㎡ 이하 |
| 대출 한도 | 최대 5억 원 |
| 대출 금리 | 소득 및 만기에 따라 연 1.6% ~ 3.3% (특례금리 5년 적용) |
*자료: 정부 정책 발표 내용 등 재구성. 금리 등 세부 조건은 개인 신용도 및 정부 정책에 따라 변동될 수 있음.
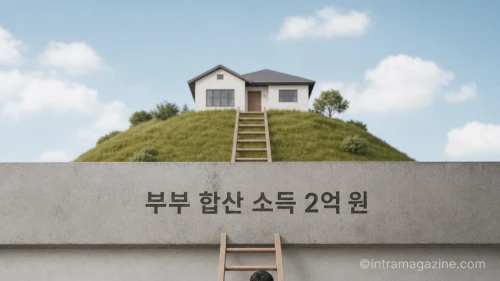
주거 안정이 출산의 첫걸음… 정책의 현실과 과제
신생아 특례대출은 주거 안정이 출산에 미치는 영향을 보여주는 단적인 사례가 되고 있다. 저금리 대출로 주거 불안을 해소한 가정은 둘째 출산을 결심할 용기를 얻었지만, 소득 기준 탓에 지원에서 배제된 맞벌이 부부는 오히려 출산을 망설이는 역설적 상황이 나타난다. 저출산 극복이라는 정책 목표를 달성하려면 고공행진하는 집값과 맞벌이가 보편화된 현실을 반영해 소득 기준을 유연하게 조정하는 등 정책의 사각지대를 줄여야 한다는 지적이 나온다.
같은 주제 기사 모아보기
사회 이슈 관련 기사 더 보기자주 묻는 질문
신생아 특례대출은 누구나 받을 수 있나요?
아니요, 대출 신청일 기준 2년 내 출산한 무주택 또는 1주택 가구여야 합니다. 또한 부부 합산 연 소득이 2억 원 이하여야 하고, 대상 주택은 가액 9억 원, 전용면적 85㎡ 이하 등의 조건을 충족해야 합니다.
기존에 주택담보대출이 있어도 신생아 특례대출을 받을 수 있나요?
네, 1주택 가구의 경우 기존 주택담보대출을 더 낮은 금리로 갈아타는 '대환대출' 형태로 신생아 특례대출을 이용할 수 있습니다.
신생아 특례대출의 금리는 얼마나 낮은가요?
소득 수준과 대출 만기에 따라 연 1.6%에서 3.3% 사이의 금리가 적용됩니다. 기사 사례에 따르면 4% 중반대 대출을 2.3%로 대환하여 연간 약 450만 원의 이자를 절감한 경우도 있습니다.
댓글을 남기려면 로그인 해주세요.