
기사 핵심 요약
국회 문진석 의원실이 국세청 자료를 분석한 결과 2024년 귀속 개업 의사의 연평균 사업소득은 4억200만원으로 나타났다. 2017년 대비 52.9% 늘어 14개 전문직 중 1위를 차지했으나, 중위소득은 2억6400만원으로 격차가 컸다.
개업 의사의 연평균 사업소득이 7년 새 52.9% 늘어 4억200만원을 기록했다.
- 2024년 귀속 의사 1인당 평균 사업소득은 4억200만원으로 2017년보다 52.9% 증가했다.
- 치과의사(2억2200만원), 변호사(1억600만원) 등 조사 대상 14개 전문직 업종 중 가장 높았다.
- 중위소득은 2억6400만원으로 집계됐으며 병원 고용 봉직의 급여는 통계에서 제외됐다.
- 의사 평균 사업소득은 2024년 귀속 기준 연 4억200만원으로 집계됐다.
- 7년 사이 52.9% 늘어난 수치이며 전문직 14개 업종 중 가장 높다.
- 중위소득은 2억6400만원으로 나타났으며 봉직의 급여는 통계에서 제외됐다.
개인사업자로 종합소득세를 신고한 의사의 연간 사업소득이 4억원을 넘어섰다. 국회 재정경제기획위원회 소속 문진석 더불어민주당 의원이 2026년 10월 27일 국세청에서 제출받은 ‘전문직 종사자 업종별 종합소득세 신고현황’에 따르면, 2024년 귀속 의사의 1인당 평균 사업소득은 4억200만원으로 집계됐다. 2017년 2억6300만원과 비교해 7년 만에 1억3900만원(52.9%) 늘어났다. 이는 같은 기간 치과의사 소득의 1.8배, 변호사의 3.8배에 이르는 액수다.
개업 의사 연평균 사업소득 추이와 7년간의 변화
국세청 종합소득세 신고 자료에 따르면 개인사업자로 등록해 진료하는 의사의 연평균 사업소득은 2017년 2억6300만원에서 2024년 4억200만원으로 7년 사이에 1억3900만원 급증하며 가파른 상승세를 나타냈다. 사업소득은 총수입금액에서 인건비와 임차료 등 필요경비를 제외한 세전 소득을 가리킨다.
연도별 추이를 보면 2017년 2억6300만원이던 평균 사업소득은 2018년 2억9100만원, 2019년 3억2300만원으로 올랐다. 2020년에는 3억원으로 줄었으나 2021년 3억5400만원, 2022년 3억9800만원으로 다시 뛰었다. 2023년 3억7800만원으로 떨어졌다가 2024년 4억200만원으로 반등했다. 2024년 수치는 2023년 대비 1년 새 2400만원(6.3%) 증가한 수치다.
소득 신고 인원과 총액도 크게 불어났다. 종합소득세 사업소득을 신고한 의사는 2017년 3만7140명에서 2024년 4만3718명으로 17.7% 늘었다. 이들이 신고한 사업소득 총액은 같은 기간 9조7639억2000만원에서 17조5631억3600만원으로 79.9% 증가했다.
중위소득 2억6400만원과 평균소득의 격차 분석
개인사업자 의사의 소득을 금액 순서대로 정렬했을 때 정중앙에 위치하는 중위소득은 2억6400만원으로 집계되어 전체 평균 사업소득인 4억200만원과 비교할 때 1억3800만원에 이르는 상당한 격차를 드러냈다. 상위권 고소득 개원의가 전체 평균값을 크게 끌어올린 셈이다.
의료계 안팎에서는 진료 과목과 비급여 진료 비중, 개원 입지에 따라 매출 편차가 벌어지는 구조가 이어진다고 짚는다. 의원급 의료기관의 비급여 진료비 쏠림 현상 등 진료 형태에 따른 수익 차이가 중위소득과 평균소득 사이의 간극을 벌리는 배경으로 꼽힌다.
중위소득 2억6400만원 자체도 전문직 전체 기준에서는 높은 수준이지만, 평균치인 4억200만원만으로 개업 의사 전체의 일반적인 소득을 가늠하기에는 무리가 따른다.
14개 주요 전문직 업종별 사업소득 비교
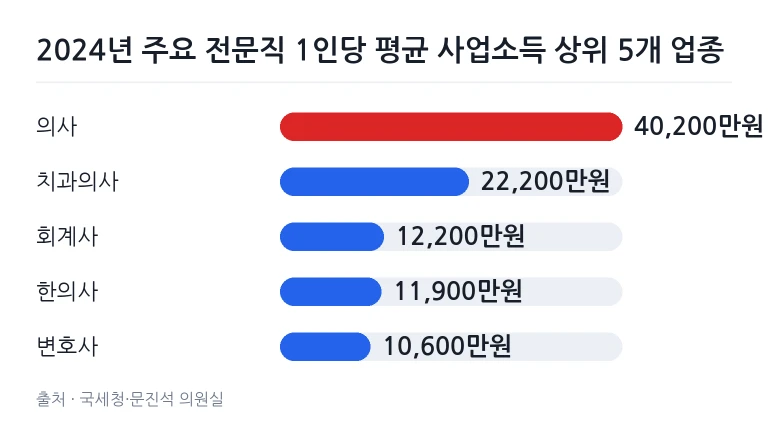
조사 대상에 포함된 14개 주요 전문직 업종 가운데 의사는 4억200만원으로 1위를 차지했으며 치과의사의 1.8배이자 변호사의 3.8배에 이르는 소득 수준을 기록하며 여타 직종과 뚜렷한 격차를 보였다. 치과의사가 2억2200만원으로 2위에 올랐다.
회계사가 1억2200만원, 한의사가 1억1900만원, 변호사가 1억600만원, 약사 및 한약사가 1억100만원으로 1억원대를 형성했다. 수의사는 9900만원, 세무사는 8200만원, 변리사는 8000만원, 관세사는 6000만원으로 뒤를 이었다. 감정평가사(3900만원), 법무사(3200만원), 건축사(3000만원), 노무사(2500만원) 순으로 집계됐다.
가장 높은 의사와 가장 낮은 노무사 간의 소득 격차는 약 16배에 달했다. 14개 전문직 업종의 구체적인 소득 내역은 아래 표에 정리했다.
| 순위 | 전문직 업종 | 1인당 평균 사업소득(만원) |
|---|---|---|
| 1 | 의사 | 40,200 |
| 2 | 치과의사 | 22,200 |
| 3 | 회계사 | 12,200 |
| 4 | 한의사 | 11,900 |
| 5 | 변호사 | 10,600 |
| 6 | 약사·한약사 | 10,100 |
| 7 | 수의사 | 9,900 |
| 8 | 세무사 | 8,200 |
| 9 | 변리사 | 8,000 |
| 10 | 관세사 | 6,000 |
| 11 | 감정평가사 | 3,900 |
| 12 | 법무사 | 3,200 |
| 13 | 건축사 | 3,000 |
| 14 | 노무사 | 2,500 |
출처: 국회 문진석 의원실·국세청 ‘전문직 종사자 업종별 종합소득세 신고현황’
국세청 종합소득세 신고 집계 기준과 한계
이번 국세청 전문직 종합소득세 통계는 소속 기관의 형태가 아니라 개별 종사자가 개인사업자 자격으로 세무 신고를 진행했는지를 기준으로 삼았기 때문에 병원 봉직의 등 급여 생활자의 소득은 집계에서 빠졌다. 따라서 이번 자료를 전문직 종사자 전체의 평균적인 보수로 동일시하기는 어렵다.
이번 통계에서 분류된 '의사'는 내과, 외과, 피부과 등에서 의원이나 병원을 개설해 운영하는 개인사업자다. 치과의사와 한의사는 별도 업종 코드로 분리 집계됐다. 병원에 고용되어 월급을 받는 봉직의(페이닥터) 등 근로소득자와 의료법인 명의로 발생한 법인 소득은 이번 수치에 들어가지 않았다.
변호사나 회계사 등 다른 전문직도 마찬가지 기준을 적용받았다. 대형 로펌이나 법인에 소속되어 있더라도 세무상 개인사업자로 신고했다면 포함됐으나, 법인에서 급여를 받고 연말정산만 마친 고용 인력은 제외됐다. 고소득 전문직일수록 종합소득세 외에도 고소득자의 월급 외 소득에 대한 과세 및 준조세 부담이 발생하지만, 본 자료의 소득은 경비만 공제한 세전 사업소득이다.
문진석 의원은 “업종별로 소득 흐름이 달라지고 있는 만큼, 국세청도 변화에 맞춰 신고 안내와 지원 체계를 세심하게 챙겨야 한다”고 밝혔다.
자주 묻는 질문
이번 통계에 병원 월급의사(봉직의)의 연봉도 포함되어 있나요?
포함되지 않았습니다. 이번 통계는 국세청에 개인사업자로 사업소득을 신고한 의사만을 대상으로 하므로, 병원 등에서 근로소득세를 납부하고 연말정산을 진행하는 봉직의의 급여는 집계에서 제외되었습니다.
의사의 사업소득은 세금을 제외한 실수령액인가요?
실수령액이 아닙니다. 사업소득은 병·의원 운영에 들어간 인건비와 임차료 등 필요경비를 총수입금액에서 제외한 세전 소득으로, 소득세와 지방소득세 등 세금을 납부하기 전 단계의 금액입니다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
이번 통계에 병원 월급의사(봉직의)의 연봉도 포함되어 있나요?
포함되지 않았습니다. 이번 통계는 국세청에 개인사업자로 사업소득을 신고한 의사만을 대상으로 하므로, 병원 등에서 근로소득세를 납부하고 연말정산을 진행하는 봉직의의 급여는 집계에서 제외되었습니다.
의사의 사업소득은 세금을 제외한 실수령액인가요?
실수령액이 아닙니다. 사업소득은 병·의원 운영에 들어간 인건비와 임차료 등 필요경비를 총수입금액에서 제외한 세전 소득으로, 소득세와 지방소득세 등 세금을 납부하기 전 단계의 금액입니다.
댓글을 남기려면 로그인 해주세요.