
기사 핵심 요약
한화생명 생애자금형 종신보험의 2030 가입 비중이 31%로 일반 종신보험의 2배 수준을 기록했다.
- 한화생명 필요할때 쓰는 종신보험의 20~30대 가입 비중이 31%에 달했다.
- 보험료 완납 후 계약일로부터 20년 이내에 납입보험료의 100%를 인출할 수 있다.
- 생애 자금을 전액 인출한 이후에도 적립금이 늘어나며 잔여 사망보장이 유지된다.
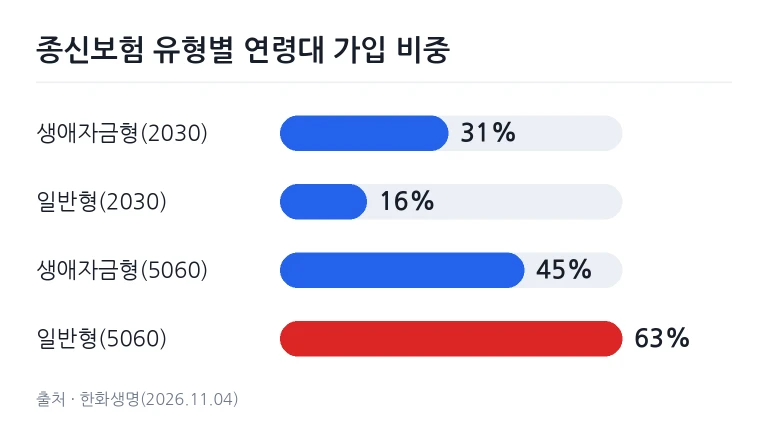
사망 보장을 주계약으로 두면서 생전에 납입한 보험료를 인출해 쓸 수 있는 생애자금형 종신보험에 20~30대 청년층 가입자가 대거 유입된 것으로 나타났다. 한화생명이 4일 집계한 상품 판매 현황에 따르면 지난달 14일 선보인 '한화생명 필요할때 쓰는 종신보험'의 20~30대 가입자 비중은 31%를 기록했다. 이는 기존 일반 종신보험의 청년층 가입 비율인 16%와 비교해 약 2배 수준에 달하는 수치다.
과거 종신보험은 주로 가장의 유고 시 유족에게 전달할 사망보험금을 목적으로 40대 이후 가입하는 상품이라는 인식이 강했다. 그러나 비혼과 1인 가구 증가, 저출산 등 인구구조가 빠르게 재편되면서 전통적인 사망보장 전용 상품에 대한 청년층 수요는 꾸준히 줄어들었다. 이번에 출시된 상품은 생애주기 동안 필요한 노후 자금을 직접 꺼내 쓸 수 있도록 설계를 전환해 청년층의 진입 장벽을 낮췄다.
생애자금형 종신보험의 2030 가입 비중 31% 달해
생애자금형 종신보험은 일반 종신보험과 비교할 때 연령대별 가입자 구성에서 뚜렷한 차이를 보였다. 한화생명이 공개한 분석 자료에 따르면 20~30대의 가입 비중은 31%로 일반 종신보험의 16%보다 15%포인트 높았다. 반면 전통적으로 종신보험 주력 소비층이던 50~60대 가입자 비중은 45%에 그쳐, 일반 종신보험의 50~60대 비중인 63%보다 18%포인트 낮게 집계됐다.
연령별 가입 비중 변화는 청년 세대가 고정적인 사망보험금 수령보다 생전 자금 활용 가능성에 더 무게를 두고 있음을 보여준다. 한화생명 집계 기준으로 산출된 세대별 가입 분포 차이는 아래와 같다.
| 구분 | 20~30대 비중(%) | 50~60대 비중(%) |
|---|---|---|
| 한화생명 필요할때 쓰는 종신보험 | 31 | 45 |
| 일반 종신보험 | 16 | 63 |
사망보장 유지하며 납입보험료 100% 인출 가능한 구조
한화생명의 생애자금형 종신보험은 납입 완료 후 본인이 낸 보험료 전액을 원하는 시점에 인출해 사용할 수 있도록 설계됐다. 생애주기별 필요 자금을 고려해 40대부터 60대 사이 가입 기간이 흐름에 따라 사망보험금이 늘어나는 구조를 택했다. 주요 보장 기준과 자금 인출 요건은 다음과 같다.
- 보험금 증액 구간: 가입 후 시간이 지날수록 40대에서 60대를 거치며 사망보험금이 순차적으로 증액된다.
- 인출 가능 시점: 보험료를 완납한 이후 계약일로부터 20년 이내 고객이 원하는 시점을 선택할 수 있다.
- 인출 한도: 계약자가 납입한 총 보험료의 전액(100%)을 꺼내 노후 자금이나 생활 자금으로 활용 가능하다.
- 인출 후 보장: 생애 자금을 모두 인출하더라도 잔여 적립금은 계속 늘어나며 종신까지 잔여 사망보장이 유지된다.
기존 종신보험은 계약을 중도에 깨지 않는 한 납입한 보험료를 현금화하기 어렵다는 한계가 있었다. 이번 생애자금형 상품은 자금을 전액 인출한 뒤에도 계약 자체가 유지되며 적립금이 증가하고 남은 사망보장을 종신토록 제공한다는 점에서 차별점을 지닌다.
인구구조 변화에 맞춘 보장성 보험의 활용 범위 확대
보험업계 전반에서는 1인 가구의 증가와 출산율 감소로 전통적인 유족 보장 수요가 줄어들자 생존 보장을 강화한 개편 상품을 꾸준히 공급하는 추세다. 사망 시 유족에게 남겨주는 기능에 머물렀던 종신보험의 성격을 가입자가 살아있는 동안 스스로 소비할 수 있는 금융 자산으로 재정의하는 작업이 이어지고 있다.
계약 시점에 따라 인출 조건과 세부 운영 기준이 다를 수 있어 가입 전 약관 확인이 요구된다. 박화용 한화생명 상품마케팅팀장은 "인출 시기나 금액 한도 등의 인출 조건은 상품별, 회사별로 다를 수 있어 자신에게 맞는 상품을 고르는 것이 중요하다"고 말했다. 자금 인출을 염두에 둔 가입자라면 각 상품의 납입 완료 요건과 계약 유지 기간, 인출 가능 기한을 면밀히 살펴봐야 한다. 맞춤형 사후 자산 승계 구조를 준비하려는 소비자는 사전에 관련 제도를 짚어보는 것도 방법이다. 이를 위해 한화생명 맞춤형 자산관리 위한 보험금청구권 신탁과 같은 신탁 연계 구조도 함께 살펴볼 수 있다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
생애자금형 종신보험의 보험료 인출 요건은 어떻게 되나요?
보험료 완납 후 계약일로부터 20년 이내 시점에 납입보험료 전액(100%)을 인출할 수 있습니다.
납입한 보험료를 모두 꺼내 쓰면 사망보장은 끝나나요?
자금을 전액 인출하더라도 잔여 적립금이 계속 증가하며 남은 사망보장은 종신까지 유지됩니다.
일반 종신보험과 비교해 청년층 가입 비중 차이는 어느 정도인가요?
일반 종신보험의 20~30대 가입 비중은 16%인 반면, 생애자금형 종신보험은 31%로 약 2배 수준입니다.
댓글을 남기려면 로그인 해주세요.