
기사 핵심 요약
네이버는 2026년 3분기 영업이익이 20.9% 줄었으나 2조 원대 AI 공급 계약을 따냈다.
- 2026년 3분기 연결 영업이익은 4,513억 원으로 전년 동기 대비 20.9% 감소했다.
- 글로벌 AI 기업과 약 2조 원 규모의 AI 팩토리 장기 공급 계약을 맺었다.
- 대신증권은 본업 둔화에도 성장 잠재력을 들어 목표주가 28만 원과 매수 의견을 유지했다.
네이버 3분기 실적에서 매출 성장세는 이어졌으나 대규모 인프라 투자와 마진 압박의 여파로 영업이익이 전년 동기 대비 20% 넘게 줄어들며 시장 기대치를 밑돌았다.
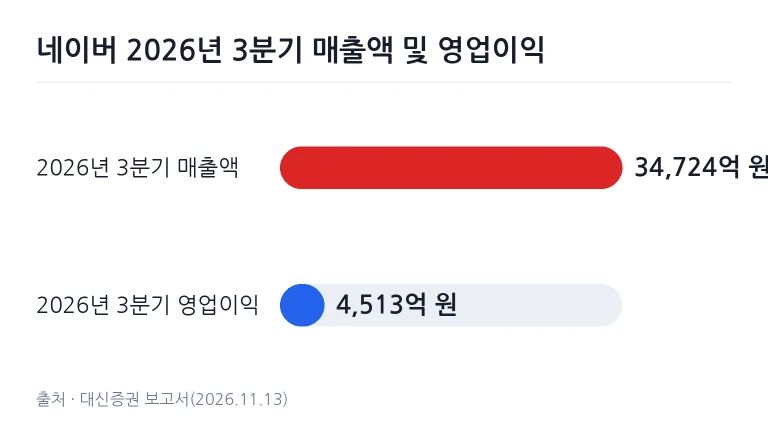
3분기 매출 증가에도 영업이익 20% 넘게 감소
네이버의 2026년 3분기 연결 기준 매출액은 3조 4,724억 원으로 전년 동기 대비 10.7% 늘어난 것으로 집계됐다. 외형 성장은 이어졌으나 연결 영업이익은 4,513억 원을 기록해 1년 전 같은 기간보다 20.9% 줄었다. 시장 전망치를 밑도는 수준이다.
수익성 지표 역시 둔화 흐름을 나타냈다. 3분기 영업이익률은 13.0%로 전년 동기 대비 5.2%포인트 하락했다. 분기 연결 잉여현금흐름은 16개 분기 만에 적자로 돌아섰다. 과거 네이버 연매출 성장세를 견인하던 흐름과 비교해 수익성 방어 부담이 커진 셈이다.
| 실적 지표 | 2026년 3분기 실적 | 전년 동기 대비 변동률(%) |
|---|---|---|
| 매출액 | 3조 4,724억 원 | +10.7 |
| 영업이익 | 4,513억 원 | -20.9 |
| 영업이익률 | 13.0% | -5.2%p |
*출처: 대신증권 보고서(2026.11.13)
플랫폼 성장 둔화와 단말기 보급 투자 비용 반영
핵심 사업 부문 전반에서 매출 증가율 둔화와 선제적 비용 지출이 동시에 작용하며 이익률을 끌어내렸다. 주력인 플랫폼 부문 매출은 1조 9,500억 원으로 전년 동기 대비 7.3% 늘어나는 데 그쳤다. 두 자릿수 성장을 이어오던 본업의 성장 탄력이 줄어든 가운데 플랫폼 영업이익률은 전 분기 대비 4.5%포인트 내린 24.0%로 집계됐다.
파이낸셜 플랫폼 부문은 외형 지표 개선에도 불구하고 신규 설비 보급에 따른 비용 부담이 집중됐다. 총결제액은 26조 2,000억 원으로 1년 전보다 15.6% 늘었다. 반면 네이버페이 단말기 보급 비용이 반영되면서 파이낸셜 플랫폼의 영업이익률은 전년 동기 6.6%에서 2.2%로 4.4%포인트 하락했다.
정해창 대신증권 연구원은 보고서에서 "두 자릿수 매출 성장을 이어오던 플랫폼 본업이 둔화한 가운데 컴퓨팅 인프라와 페이 단말기 보급 등 투자가 겹치며 영업이익이 감소했다"고 분석했다. 플랫폼 사업자들의 수익성 방어와 인프라 집행은 네이버 카카오 AI 수익화 전략 전반에서도 공통적인 과제로 꼽힌다.
글로벌 AI 기업 대상 2조원 규모 인프라 공급 계약 체결
인공지능 인프라를 공급하는 AI 팩토리 사업 부문에서는 의미 있는 대규모 장기 수주 성과가 나왔다. 네이버는 글로벌 AI 기업을 상대로 약 2조 원 규모의 공급 계약을 체결했다. 이번 계약에 따른 매출은 2027년 상반기부터 순차적으로 실적에 반영될 예정이다.
수주 조건은 시장 기대치 상단에 부합하는 수준으로 평가받았다. 정 연구원은 이번 계약액을 5년간 20메가와트(MW) 수전용량 기준으로 환산하면 연간 MW당 약 200억 원, IT 용량 기준으로는 약 280억 원 수준이라고 분석했다. 현재 네이버는 남은 180MW 용량에 대해서도 10곳 이상의 고객사와 공급 협의를 진행하고 있다.
인프라 투자의 장기 성장성 연결 여부와 향후 전망
대신증권은 네이버에 대한 투자의견 '매수'와 6개월 목표주가 28만 원을 유지했다. 직전 거래일 네이버 종가는 18만 1,800원이다. AI 팩토리 첫 장기 계약 체결이 본업 둔화 우려 속에서도 중장기 성장 동력을 뒷받침한다는 판단이다.
다만 인프라 투자 비용이 실질적인 장기 서비스 가치로 연결되는지 지켜봐야 한다는 분석이 나온다. 4분기 마진 압박이 완화될 것이라는 회사 측 전망이 존재하지만, 선제 집행된 컴퓨팅 인프라가 개인형 AI 에이전트 등 고도화된 서비스로 확장되어 장기 이익 성장을 이끌지는 추가 검증이 필요하다는 지적이다.
주식 투자 판단과 책임은 투자자 본인에게 있으며, 시장 변동성과 기업 실적 추이를 면밀히 살펴 신중하게 접근해야 한다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
네이버의 2026년 3분기 영업이익이 감소한 원인은 무엇인가요?
플랫폼 본업 성장세가 둔화한 가운데 컴퓨팅 인프라 설비와 네이버페이 단말기 보급 비용이 집중 반영되었기 때문입니다.
새로 체결한 AI 팩토리 수주 실적은 언제 반영되나요?
글로벌 AI 기업과 맺은 약 2조 원 규모의 공급 계약 매출은 2027년 상반기부터 순차 반영될 예정입니다.
증권가의 네이버 목표주가와 투자의견은 어떻게 유지되었나요?
대신증권은 인프라 공급 계약 성과를 긍정적으로 평가하며 투자의견 매수와 목표주가 28만 원을 유지했습니다.
댓글을 남기려면 로그인 해주세요.