
기사 핵심 요약
키움증권은 내년 2분기 분기 실적 정점 통과를 반영해 삼성전자와 SK하이닉스 목표주가를 낮췄다.
- 삼성전자 목표주가는 29만 원, SK하이닉스는 180만 원으로 각각 하향됐다.
- 스마트폰 수요 둔화와 중국 발 공급 과잉 우려가 목표가 조정의 원인으로 지목됐다.
- 키움증권은 두 종목에 대해 투자의견 매수를 유지하고 반등 시점을 2027년 봄으로 제시했다.
국내 증시의 핵심 축인 삼성전자와 SK하이닉스가 내년 2분기 분기 실적 정점을 통과한 뒤 감소세로 접어들 것이라는 반도체 실적 전망 분석이 나왔다. 키움증권은 2026년 11월 17일 발표한 산업 보고서에서 두 기업의 목표주가를 나란히 내렸다. 범용 메모리 가격 급등에 따른 스마트폰과 PC의 수요 부진, 중국 기업의 기업공개(IPO)로 촉발될 공급 확대가 맞물린 결과다.
키움증권, 양대 메모리 기업 목표주가 하향 조정
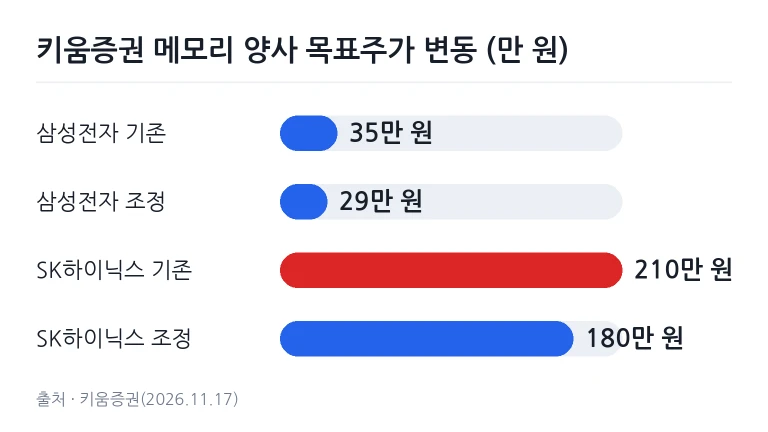
키움증권 박유악 연구원은 보고서를 통해 삼성전자와 SK하이닉스에 대한 목표주가를 낮췄다. 키움증권 보고서 기준 삼성전자 목표주가는 기존 35만 원에서 29만 원으로 6만 원 낮아졌다. SK하이닉스 목표주가 역시 기존 210만 원에서 180만 원으로 30만 원 하향 조정됐다.
목표주가 조정에는 내년 2분기 분기 실적이 정점을 통과하는 '피크아웃' 우려와 함께 2028년부터 2030년까지의 장기 실적 전망치 및 금리 지표가 반영됐다. 전날 종가 기준 삼성전자는 19만6천800원, SK하이닉스는 112만 원을 기록했다. 실적 정점 시점이 가시화되면서 단기 주가 평가 가치가 조정 압력을 받는 흐름이다.
범용 메모리 수요 둔화와 공급 과잉 우려
이번 하향 조정의 배경으로는 완성품 기기의 가격 부담과 세트 업체의 메모리 스펙 하향이 지목됐다. 메모리 반도체 가격 급등세가 스마트폰과 PC 출고가 인상으로 이어지면서 완제품 소비 수요가 위축되는 양상이다. 박 연구원은 '범용 메모리 스펙 다운그레이드'를 짚으며 내년 스마트폰 내 메모리 탑재량이 유례없는 역성장을 나타낼 것으로 내다봤다.
중국발 메모리 공급 경쟁 심화도 주요 불안 요인으로 꼽힌다. 박 연구원은 "내년 초 중국 양쯔메모리(YMTC)의 기업공개(IPO) 이벤트 속 메모리 업종의 주가 조정이 예상된다"고 밝혔다. 글로벌 시장에서 범용 메모리 제품 공급량이 늘어나는 가운데 신규 자금 유입과 증설이 가속화될 경우 시장 내 가격 협상력은 약화할 수 있다.
D램 및 낸드플래시 업황과 HBM 중심 재편
주력 메모리 품목별로 공급 과잉 진입 시점은 엇갈릴 것으로 관측됐다. 키움증권에 따르면 낸드플래시는 내년 상반기부터 공급 과잉 국면에 먼저 접어들 전망이다. D램은 내년 하반기 공급 과잉에 재진입하면서 가격 상승세가 둔화하고, 2028년에는 가격이 하락세로 돌아설 것으로 예상됐다.
반면 고대역폭메모리(HBM)는 높은 수요 성장세를 이어갈 것으로 보인다. 두 기업의 실적 모멘텀도 범용 메모리에서 HBM으로 무게중심을 옮길 전망이다. 삼성전자는 2027년부터 2028년 사이 HBM 출하량과 혼합 평균판매단가(Blended ASP)가 동반 상승할 것으로 분석됐다. SK하이닉스 역시 출하량과 혼합 평균판매단가가 함께 오르겠지만, 글로벌 시장점유율은 하락할 것으로 예측됐다.
내년 실적 전망치 및 목표주가 변동 내역
단기 정점 우려 속에서도 두 기업의 연간 실적은 전년 대비 두 자릿수 성장을 이어갈 것으로 집계됐다. 내년 삼성전자의 연간 매출액은 올해 대비 26% 증가한 917조 원, 영업이익은 39% 늘어난 540조 원으로 추산됐다. SK하이닉스는 내년 매출액이 35% 늘어난 497조 원, 영업이익은 35% 증가한 383조 원에 달할 것으로 제시됐다.
표: 삼성전자·SK하이닉스 목표주가 및 실적 전망치 비교
| 기업명 | 기존 목표가(원) | 조정 목표가(원) | 내년 예상 매출액(원) | 내년 예상 영업익(원) |
|---|---|---|---|---|
| 삼성전자 | 350,000 | 290,000 | 917조 | 540조 |
| SK하이닉스 | 2,100,000 | 1,800,000 | 497조 | 383조 |
(출처: 키움증권 리서치 보고서, 2026.11.17)
주가 조정 국면과 반등 시점 전망
주가 흐름은 당분간 숨고르기를 거친 뒤 2027년 봄을 기점으로 반등할 것으로 예측됐다. 박 연구원은 두 기업의 주가가 올해 말부터 내년 초까지 범용 메모리 업황의 피크아웃 우려로 조정을 거칠 것으로 진단했다. 이후 HBM 실적과 주주환원에 대한 기대감이 커지면서 반등할 것으로 내다봤다.
키움증권은 목표주가를 낮추면서도 두 종목에 대한 투자의견 '매수'를 유지했다. 업황 둔화 요인이 대부분 해소되는 시점을 2027년 봄으로 제시했다. 투자 판단과 최종 책임은 본인에게 있으므로 투자자는 거시경제 환경과 분기별 메모리 가격 지표 변동을 종합적으로 확인해야 한다.
자주 묻는 질문
Q1. 키움증권이 목표주가를 하향 조정한 핵심 이유는 무엇인가요?
삼성전자와 SK하이닉스의 분기 실적이 내년 2분기를 정점으로 감소세에 접어들 것이라는 피크아웃 전망 때문입니다. 스마트폰·PC 등 전방 IT 기기 가격 상승에 따른 수요 감소, 내년 초 중국 양쯔메모리(YMTC)의 IPO로 인한 공급 과잉 우려, 2028~2030년 장기 실적 전망치 및 금리가 종합적으로 반영되었습니다.
Q2. 목표주가가 내려갔는데 투자의견 매수를 유지한 까닭은 무엇인가요?
올해 말부터 내년 초까지는 범용 메모리 업황 우려로 주가 조정이 예상되지만, HBM 중심의 실적 개선과 주주환원 기대감이 남아 있기 때문입니다. 키움증권은 관련 악재가 대부분 해소되는 2027년 봄을 기점으로 주가가 반등할 것으로 내다보고 매수 의견을 유지했습니다.
Q3. D램과 낸드플래시의 공급 과잉 예상 시점은 언제인가요?
낸드플래시는 내년 상반기부터 공급 과잉 국면에 먼저 진입할 것으로 분석되었습니다. D램은 내년 하반기 공급 과잉에 진입해 가격 상승세가 둔화하고, 2028년에는 가격이 하락세로 돌아설 것으로 전망되었습니다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
키움증권이 목표주가를 하향 조정한 핵심 이유는 무엇인가요?
삼성전자와 SK하이닉스의 분기 실적이 내년 2분기를 정점으로 감소세에 접어들 것이라는 피크아웃 전망 때문입니다. 스마트폰·PC 등 전방 IT 기기 가격 상승에 따른 수요 감소, 내년 초 중국 양쯔메모리(YMTC)의 IPO로 인한 공급 과잉 우려, 2028~2030년 장기 실적 전망치 및 금리가 종합적으로 반영되었습니다.
목표주가가 내려갔는데 투자의견 매수를 유지한 까닭은 무엇인가요?
올해 말부터 내년 초까지는 범용 메모리 업황 우려로 주가 조정이 예상되지만, HBM 중심의 실적 개선과 주주환원 기대감이 남아 있기 때문입니다. 키움증권은 관련 악재가 대부분 해소되는 2027년 봄을 기점으로 주가가 반등할 것으로 내다보고 매수 의견을 유지했습니다.
D램과 낸드플래시의 공급 과잉 예상 시점은 언제인가요?
낸드플래시는 내년 상반기부터 공급 과잉 국면에 먼저 진입할 것으로 분석되었습니다. D램은 내년 하반기 공급 과잉에 진입해 가격 상승세가 둔화하고, 2028년에는 가격이 하락세로 돌아설 것으로 전망되었습니다.
댓글을 남기려면 로그인 해주세요.