
기사 핵심 요약
한국투자증권은 인건비 증가와 제품 믹스 악화로 3분기 적자 전환한 로보티즈의 목표주가를 35만원으로 내렸다.
- 로보티즈는 3분기 매출 135억원을 기록했으나 영업손실 26억원으로 적자 전환했다.
- 한국투자증권은 성과급 지급과 저수익 액추에이터 출하 증가를 실적 악화 요인으로 지목했다.
- 실적 반등을 위해 우즈베키스탄 신공장 안정화와 휴머노이드용 제품 수주 확대가 필요하다.
로보티즈는 3분기 매출액 135억원을 기록하며 외형 확장을 이어갔으나 영업손실 26억원을 기록해 분기 실적이 적자로 돌아섰다. 한국투자증권은 17일 발간한 보고서에서 수익성 둔화 요인을 짚으며 로보티즈 목표주가를 기존 대비 5.4% 낮춘 35만원으로 제시하고 투자의견 매수를 유지했다.
3분기 매출 성장 속 영업손실 26억원 기록
로보티즈의 3분기 실적은 외형 확장과 수익성 악화가 엇갈린 결과를 보였다. 로보티즈가 공시한 3분기 매출액은 전년 동기 대비 45.8% 증가한 135억원으로 집계됐다. 반면 수익성 지표인 영업이익은 26억원의 손실을 기록하며 적자 전환했다.
매출액 두 자릿수 증가율에도 불구하고 영업손실이 발생한 배경에는 분기 비용 확대가 자리한다. 증권가에서는 제품 출하 물량의 성장 흐름은 지속됐으나 단기 비용 지출 폭이 외형 성장을 상회하면서 영업이익이 급감했다고 짚었다.
| 구분 | 2026년 3분기 실적 | 전년 동기 대비 증감률 | 비고 |
|---|---|---|---|
| 매출액 | 135억원 | +45.8% | 외형 성장 지속 |
| 영업이익 | -26억원 | 적자 전환 | 영업손실 26억원 |
*출처: 로보티즈 공시 및 한국투자증권 보고서(2026.11.17)
인건비 증가와 제품 믹스 악화가 실적에 미친 영향
한국투자증권 최건 연구원은 보고서에서 3분기 적자 전환의 주요 요인으로 인건비와 제품 구성을 꼽았다. 회사 측의 반기 성과급 지급이 3분기에 반영되면서 전반적인 인건비 지출이 전 분기 대비 크게 늘어났다.
동시에 상대적으로 수익성이 낮은 라인업의 출하가 집중됐다. 최 연구원은 "반기 성과급 지급에 따른 인건비 증가와 함께 저수익성 제품인 마이크로덕향 액추에이터 출하로 적자 전환했다"고 밝혔다. 고단가 고수익 제품 대신 마이크로덕향 납품 비중이 확대되면서 매출 총이익률이 둔화됐다.
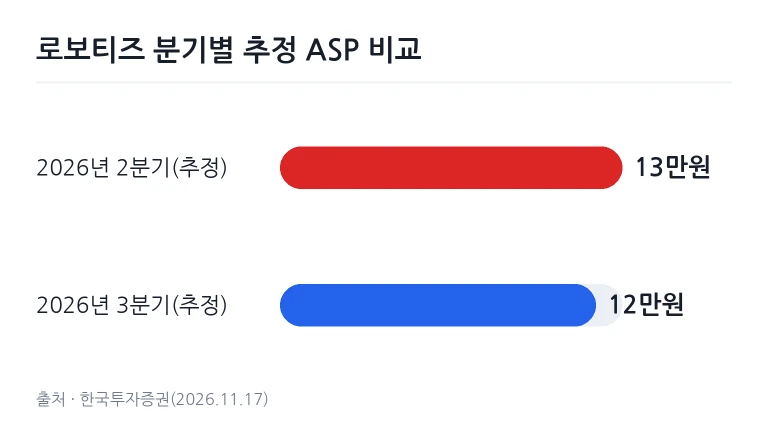
출하량 증가 속 평균판매단가 하락 분석
액추에이터 출하 물량 자체는 견조했으나 단가 지표는 전 분기 대비 하락세를 보였다. 보고서에 따르면 3분기 액추에이터 출하량은 약 11만∼12만 대로 집계됐다.
해당 출하량을 기준으로 추정한 3분기 전사 평균판매단가(ASP)는 약 12만원이다. 이는 2분기 추정 평균판매단가인 약 13만원과 비교해 약 1만원 낮아진 수치다. 최 연구원은 "2분기 추정 ASP가 약 13만원이었음을 감안하면 저단가 제품 공급과 함께 제품 믹스가 악화한 것"이라고 진단했다.
수주 잔고 전망과 신공장 안착 등 향후 과제
로보티즈의 전방 시장 수요는 견조하지만 생산 병목 현상과 제품 믹스 개선이 당면 과제로 지목된다. 금융투자업계에 따르면 현재 시장은 2027년의 높은 매출 성장률을 기업 가치에 선반영하고 있다. 4분기 수주 잔고도 100만 대 이상으로 전망된다.
다만 늘어나는 주문을 실적으로 연결하기 위해서는 해외 생산 거점의 조기 안착이 요구된다. 최 연구원은 시장 기대를 충족하려면 우즈베키스탄 신공장 램프업(증산)과 수율 안정화가 뒷받침돼야 한다고 분석했다.
수익성을 견인할 신규 라인업 수주도 필요한 시점이다. 최 연구원은 "추가적인 기업 가치 상향을 위해서는 양산 역량과 휴머노이드용 액추에이터 수주가 선행돼야 한다"고 덧붙였다. 단가가 높은 휴머노이드 부품 라인업을 확보해야 구조적 이익 개선이 가능하다는 평가다.
증권가 투자의견 및 목표주가 조정 현황
한국투자증권은 로보티즈에 대해 장기 성장 방향성을 감안해 투자 의견 '매수'를 유지했다. 다만 3분기 적자 전환과 제품 믹스 둔화를 반영해 목표주가는 기존 대비 5.4% 낮춘 35만원으로 하향 조정했다. 전일 기준 로보티즈 종가는 23만1천500원이다.
| 항목 | 지표 및 가격 | 비고 |
|---|---|---|
| 투자의견 | 매수 | 의견 유지 |
| 목표주가 | 350,000원 | 기존 대비 5.4% 하향 |
| 전일 종가 | 231,500원 | 2026년 11월 16일 종가 |
| 4분기 예상 수주 잔고 | 100만 대 이상 | 수요 지속 전망 |
*출처: 한국투자증권 보고서(2026.11.17)
개별 종목의 주가 추이와 실적 전망은 시장 환경과 기업의 생산 일정에 따라 변동될 수 있으므로 투자 판단과 책임은 투자자 본인에게 있다.
자주 묻는 질문 (FAQ)
Q. 로보티즈 3분기 매출이 늘었는데도 적자를 기록한 원인은 무엇인가요?
A. 반기 성과급 지급으로 인한 인건비 지출 증가와 함께 단가가 낮은 마이크로덕향 액추에이터 출하가 늘어나 제품 믹스가 악화됐기 때문입니다.
Q. 한국투자증권이 제시한 로보티즈의 목표주가는 얼마인가요?
A. 한국투자증권은 투자 의견 매수를 유지하면서 3분기 적자 전환을 반영해 목표주가를 5.4% 내린 35만원으로 제시했습니다.
Q. 로보티즈의 기업 가치 상향을 위해 필요한 조건은 무엇인가요?
A. 우즈베키스탄 신공장 램프업과 수율 안정화를 통해 생산 병목을 풀고, 휴머노이드용 액추에이터 수주를 확보하는 것이 선결 과제로 지목됐습니다.
같은 주제 기사 모아보기
경제 이슈 관련 기사 더 보기자주 묻는 질문
로보티즈의 3분기 적자 전환 원인은 무엇인가요?
반기 성과급 지급에 따른 인건비 지출 증가와 저단가 마이크로덕향 액추에이터 출하 비중 확대 때문입니다.
한국투자증권이 제시한 로보티즈 목표주가는 얼마인가요?
기존 목표주가 대비 5.4% 하향 조정한 35만원으로 제시됐으며, 투자의견 매수는 유지됐습니다.
향후 로보티즈의 실적 개선을 위한 핵심 과제는 무엇인가요?
우즈베키스탄 신공장의 증산 및 수율 안정화와 함께 고수익 휴머노이드용 액추에이터의 수주 확보가 선결 과제입니다.
댓글을 남기려면 로그인 해주세요.